美联储三年来首次加息“靴子落地”!滞胀阴影叠加紧缩方向,市场是否将重回受压情境?
EX.IO研究院 | 2026年9月17日
2026年9月16日,美联储三年来首次加息,25个基点,12比0全票通过——这些你都知道了。但你可能不知道的是:加息落地的那一刻,美股其实是涨的;真正的崩盘发生在半小时后,沃什开口说出”通胀太高、太久了”之后,道指应声跌去600多点。同样被忽略的还有:同一时刻,比特币几乎纹丝不动。在一个废除了前瞻指引的美联储,主席的嘴就是新的政策工具;而在一个把坏消息提前消化干净的市场,加息本身反而掀不起波澜。本文不复述沃什早已讲过的旧主张,只逐字拆解这场记者会上真正新鲜、且被大多数人忽略的细节——以及它们对市场、尤其是加密市场昭示的走势。
一、事件还原:一场”被数据逼出来”的加息
本次加息的引线埋在年初。2月28日美以对伊朗发动军事打击后,霍尔木兹海峡实质中断,布伦特油价一度暴力冲破118美元/桶,市场从定价降息迅速转向定价加息。美国5月CPI同比升至4.2%,创三年新高;8月CPI同比回落至3.4%,但核心环比0.3%高于预期的0.2%,正是这”一个小数点”把9月加息概率从约七成推上九成。
9月16日,FOMC全票通过加息25个基点至3.75%–4.00%,点阵图显示18名官员中16人认为年内应至少再加息一次。但真正值得逐字研读的,是会后那场记者会。
二、记者会的五个暗号:真正容易被忽略的细节
暗号一:“通胀是一种选择“——它埋在问答第十题的结尾,不是开场白。
这是沃什当天最重、却几乎没有登上任何头条的一句话。回答”加息对穷人有什么用”的提问时,他在结尾补了一句:”正如我之前所说,通货膨胀是一种选择,今天我们为实现它迈出了一步”。注意语法:加息是为”实现通胀”迈出的一步——这显然是口误,他想说的是”实现物价稳定”。但真正的重点在前半句:把通胀定义为”选择”,等于亲手收回”油价、关税、供给冲击都是外部借口”的全部退路。信号:这是一种自我绑定式的鹰派承诺——既然通胀是”选择”,未来任何一次按兵不动,都会被解读为”选择了通胀”。这轮收紧很难轻易回头。
暗号二:“数据点依赖是一种危险的执念“——刚因CPI加息,却当场拆掉数据瘾。
全世界都知道压垮天平的最后一根稻草是8月核心CPI那0.3%;但面对记者追问,沃什的回答近乎悖论:”我并没有屏息等待任何特定的数据,无论是今天早上的零售销售还是上周的CPI……趋势才重要,数据点依赖是一个危险的关注点“。信号:这不是谦辞,而是沟通体制的宣战书。废除前瞻指引之后,美联储不能再容忍市场被单月数据牵着剧烈摇摆——”市场将逐渐理解美联储如何做出决策”这句话的潜台词是:往后每一次议息都是现场直播,波动将从”数据日”迁移到”议息日”本身。
暗号三:他被SEP当场拆台——”更及时回到2%”,预测却推迟到了2029年。
《金融时报》记者当面指出了这个矛盾:沃什的开场白说”今天的政策行动将支持更及时地回到2%目标”,但同日发布的经济预测摘要(SEP)中位数显示,通胀要到2029年才回到2%——比此前又推迟了两年。沃什的回应堪称本场最佳危机公关:”解决这个问题的简单方法是——那些不是我的预测,这些是我18位同事的预测,我试图尽职尽责地向你们转述”。信号:连续第二次拒交个人点阵图,让他可以同时宣称”更及时”又不必为”2029年”背书。对市场而言,这意味着点阵图的锚定功能正在失效——官方文件白纸黑字承认”更高更久”,而主席本人与之保持了距离,未来政策路径的不确定性被制度性放大。
暗号四:“一句话,不“——他当场拒答中性利率,亲手拆掉美联储最后的估值锚。
CNBC记者追问:既然”取消了宽松”,当前利率相对中性利率(r*)处于什么位置?这是评估任何央行政策立场的标准问题。沃什的回答只有一句:”一句话,不。……中性利率在学术上有用,对我们今天做出的决策有任何操作意义吗?不”。信号:这是这场记者会最被低估的一句话。鲍威尔时代,市场至少还有”中性利率”这把尺子来量度政策是松是紧;沃什当着全球媒体的面把尺子折断了。叠加他反复强调”我很难将广泛的金融状况描述为限制性的”——注意,是加息之后依然很难——潜台词只有一个:4%的利率远不是终点,而市场甚至不再拥有判断”离终点多远”的参照系。
暗号五:跌600点的不是加息,是他的嘴;而“双向街道“是说给白宫听的。
这是当天最精妙、也最少被复盘的市场细节:下午2点加息落地时,纳指与标普仍在涨、道指仅跌0.1%——毕竟九成概率早已被充分定价;2点30分沃什开口警告通胀”太高、太久”后,卖压才真正涌现,道指最终收跌逾600点。被问及特朗普一再呼吁降息时,他说”美联储独立性的一部分是保持自己的路线,独立是一条双向的街道,制定贸易政策和财政政策的人也应该留在自己的路线上”——就在前一天,财政部长贝森特刚在国会为”给每个成年人发5,000美元支票”的计划背书,一项估价1.3万亿美元的财政刺激。信号:在”无指引”新体制下,记者会取代声明成为信息含量最高的政策工具;而一边印支票、一边加息,财政与货币的碰撞已发生在同一个48小时窗口里。
三、美债:这场加息的”隐形主角”
要理解这次加息,不能只看通胀,还要看债券市场——它才是迫使美联储扣动扳机的隐形力量。
走势上,长端美债在过去几周经历了一轮猛烈抛售。会议前一天,10年期美债收益率盘中触及5.04%,为2007年以来最高;加息当天收于5.01%附近。30年期拍卖疲弱,期限溢价快速重建。从7月底上一次FOMC会议算起,十年期收益率一路上行——沃什当时就注意到,即便美联储按兵不动,市场自己也在收紧金融条件,他用一句意味深长的话描述这种现象:市场参与者正在”学着盯球,而不是盯裁判”。
原因上,这是一场多因素共振。沃什在记者会上亲自给出了三因拆解:其一,经济走强——增长预期上修天然抬高实际利率;其二,资本竞争——”所谓超大规模企业正在市场上筹集资金,资本竞争是真实的”,即AI巨头掀起的数千亿美元发债潮在与财政部争抢同一池资金;其三,地缘政治——油价与供应链风险溢价注入长端。值得玩味的是,他唯独没有提”财政赤字”和”债务可持续性”——而这恰恰是市场上最流行的解释。财政部近期的动作也侧面印证了压力:贝森特8月推出被市场称为”财政版扭转操作”的国债回购扩容计划,试图直接压低长端收益率,首轮回购规模却被认为杯水车薪。
与本文主题的关系在于:加息在很大程度上是被债市“逼“出来的。如果美联储在通胀高企、长端收益率狂飙的背景下继续按兵不动,长端利率就有”失去锚定”的风险——债券卫士将彻底接管定价权。因此这次25个基点既是抗通胀,也是央行向债券市场”宣示定价主权”的防守动作。但它同时制造了一个深刻悖论:央行加息、财政发债发支票,货币政策与财政政策在同一时点向相反方向发力,这正是”财政主导”(fiscal dominance)的经典前兆——而历史上,财政主导往往是法币信用被稀释的开始。
四、美国已经陷入滞胀了吗?
严格对照定义,答案是否定的。滞胀的经典画像是”增长停滞+高失业+高通胀”三者叠加,而美联储最新预测显示2026年实际GDP增长2.3%、失业率稳定在4.1%,经济活动”以稳健步伐扩张”;加息当天公布的8月零售销售环比增长1.2%、远超预期的0.8%,同样说明需求引擎尚未熄火。沃什本人的判断同样直白:”我不认为我们需要损害劳动力市场来实现我们的目标”,且物价稳定与充分就业”在中期内并不相互交叉”——这是对沃尔克式”制造衰退换通胀”剧本的公开拒绝,也暗示本轮是浅周期而非深紧缩。
真正值得警惕的细节藏在官方预测里:SEP中位数显示,PCE通胀要到2029年才回到2%——”更高更久”已被白纸黑字写进官方文件。与1970年代相比,当前经济的石油依赖度大幅下降、工资指数化机制远不如当年刚性,本轮更可能演化成”温和但持久的结构性压力”,而非失控式滞胀。真正的风险清单在于:油价二次冲击——会议当天WTI虽回落3.7%,仍守在102美元上方,霍尔木兹海峡单日货船通航量一度仅为常态均值的约三分之一;工资—物价螺旋被点燃;以及高通胀与高财政赤字共振导致政策彻底滑入”财政主导”。
五、加息真的有用吗?
必须承认:加息不能让霍尔木兹海峡恢复通航,也压不低油井的开采成本。对供给型通胀,利率是”不对症的药”。沃什本人在记者会第一个问题就被《纽约时报》记者当面点破这一点——”加息25个基点并不会重新打开霍尔木兹海峡”;他给出的标准答案是:”我们不能影响任何个别价格,无论是油价,还是杂货店里的食品,但我们可以做并将做的是确保相对价格的任何变化不会扩大,不会对经济产生二级和三级影响“。
历史上央行有三条路径:1970年代伯恩斯式的”投降式宽松”,导致预期失锚、十年滞胀;沃尔克式”硬着陆”,以20%利率和深度衰退强杀通胀;以及2022–2023年依托信誉安全垫的快速加息。1990年海湾战争与2003年伊拉克战争期间,美联储选择”视而不见”也平稳度过——区别就在于通胀预期是否锚定。由此看,本次加息的真实功能有四层:防止能源涨价向广泛物价扩散的第二轮效应;重建”连续五年多未达标”后的政策信誉;为动荡的长债市场提供名义锚;以及用12比0的一致投票完成成本最低的预期管理。摩根士丹利提醒,美联储上一次真正的”一次性加息”还是1997年3月;汇丰则指出,1997、2016年这类温和正常化周期中,市场通常在首次加息后三到六个月内修复。
六、加密市场:利空出清,与”越来越难线性挂钩”的价格
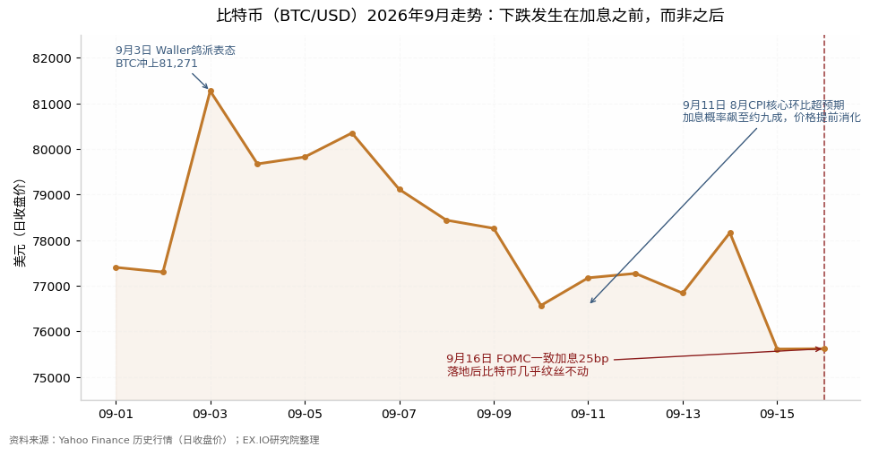
图:比特币(BTC/USD)2026年9月走势——下跌发生在加息之前,而非之后。资料来源:Yahoo Finance历史行情,EX.IO研究院整理。
这次加息最反直觉的现象,是比特币几乎没跌。加息落地后的24小时里,比特币在75,800美元附近窄幅波动,涨跌幅不足1%——对一项”三年来首次加息”级别的宏观事件而言,这个反应堪称平静。拉长到整个9月看则一目了然:比特币的下跌发生在加息之前——9月3日沃勒鸽派表态时冲上81,271美元,随后两周伴随加息概率从三成一路升至九成,价格逐级回落至75,600美元附近;等到9月16日靴子真正落地,卖盘早已提前出清。利空出清之后,剩下的只有平静。
这背后是一个更深层的结构性变化:主流币种的价格,越来越难与单一宏观事件线性挂钩。三个证据。其一,预期定价机制高度前置——利率期货、点阵图、官员讲话构成了层层递进的信息链,等事件落地时,边际信息增量趋近于零;本次加息概率会前就高达约九成,价格早已完成调整。其二,边际买家结构变了——9月初的三个交易日里,美国比特币现货ETF录得逾10亿美元净流入,贝莱德IBIT单日流入约4.54亿美元;ETF与机构配置盘构成”自动承接层”,其资金流取决于配置逻辑而非单次议息,天然平抑了事件冲击。其三,利空来源多元化——就在加息前一天,参议院对加密行业关键立法《Clarity Act》的终止辩论投票未能推进,行业层面的利空与宏观层面的利空相互叠加又相互对冲,价格对任何单一变量的敏感度都被稀释。
中期看,真正决定加密市场坐标的不是单次加息,而是三条政策主线。第一,前瞻指引退场+”数据瘾戒断”,意味着波动率中枢制度性抬升,且波动将集中爆发于沃什开口的时刻——对高波动资产既是压制,也创造交易机会。第二,”财政刺激+货币收紧”的碰撞组合正在侵蚀美元信用:1.3万亿美元支票计划若落地,等于在加息周期里火上浇油;而财政主导的每一次深化,都在强化比特币”非法币、硬通胀对冲”的长期叙事。第三,沃什连续第二次拒绝提交个人点阵图预测,五大工作组年底交卷的资产负债表与沟通机制审查,才是流动性的下一个真正拐点——其影响将远超一两次25基点的调整。
结语
这次加息,25个基点是最不重要的部分。真正重要的是沃什用一场记者会完成的四件事:把通胀定义为”一种选择”、亲手封死退路;把市场的”数据点依赖”定性为”危险的执念”,把波动率从数据日迁移到议息日;用一句”一句话,不”折断中性利率这把估值尺;以及用”双向街道”对白宫划下红线。而市场用自身的平静给出了回应:当坏消息被充分定价,加息本身就不再是风险。对加密投资者而言,与其盯着单次加息,不如盯住三个真正的变量:霍尔木兹的油轮通航量、10年期美债能否守住5%、以及年底美联储资产负债表改革的方向。利率决定加密的估值折价,而美元信用决定加密的长期叙事——前者正在收紧,后者正在松动。
参考资料
- 美联储主席沃什9月16日议息会后记者会讲话全文(富途资讯)
- Fed Chair Warsh Warns About Inflation After U.S. Central Bank Raises Interest Rates(Investopedia)
- Fed rate decision live: Kevin Warsh-led FOMC hikes 25 bps(NDTV Profit)
- Wall Street bets on a rate hike, but the Fed decision could be a close call(Yahoo Finance)
- Federal Reserve meeting live updates(Yahoo Finance)
- Will the Fed Raise Rates on September 16?(Yahoo Finance Crypto)
- NIFD季报:美国经济“滞胀”凸显(同花顺财经转载)
- 美联储重启加息预期下的市场定价(雪球)
- US FOMC holds policy rate under new chair(Informist)
- Fed Rate Hike Crypto September 2026(W3W)
- FOMC点阵图与加息决议报道(财联社)
- Bitcoin Holds Below $80K as ETF Demand Rebounds(Coincall)
- 长期美债收益率逼近5%与财政部回购计划(FX168/金融界)
- 沃什的美联储与“低利率时代终结”讨论(财新周刊)
- 财政版“扭转操作”评析(财新专栏)
- 城堡证券警告财政部压利率属“金融抑制”(财联社)
- 科技巨头发债潮与AI资本开支(财富中文网)
- Crude oil prices: US-Iran strikes and Strait of Hormuz risks(Angel One)
- Oil prices today September 3, 2026: Brent, Iran, Hormuz(InvestOzora)
- 1970年代滞胀与当下之比较(同花顺财经)
- 央行应对供给冲击的三条历史路径(汇通网)
- Warsh puts his stamp on the Fed at first meeting(Forbes)
- June FOMC: Kevin Warsh’s first meeting(Ainvest)
- Kevin Warsh杰克逊霍尔讲话(美联储官网)
- Kevin Warsh Fed forward guidance overhaul(Discovery Alert)
- Fed meeting September 2026: Kevin Warsh rate decision(CNBC-TV18)
免责声明
本文仅供一般信息参考,不构成任何投资建议、要约或招揽。虚拟资产价格高度波动,投资者可能损失全部本金。文中数据截至2026年9月17日,均来自公开资料,EX.IO研究院不保证其完整性与时效性。
更多精彩研究文章:https://www.ex.io/insights
了解EX.IO平台:https://www.ex.io/zh-HK
查看我们的产品:https://www.ex.io/rwa-market