黄金代币 2026:为什么要「把黄金搬上链」?——全球黄金代币生态图谱与「1 克黄金」逻辑
黄金是五千年的「终极价值储存」——不靠任何政府、银行、公司的信用,只靠物理稀缺和千年共识。但一个扎心的事实是:这个共识最强的资产,它的金融基础设施却是最古老的。
法币早就数字化了——电子支付、SWIFT、移动支付,美元一秒结算全球。而黄金还停在 20 世纪:交易有时段、结算要 T+2、一盎司就要几万元、跨境搬运要动用金库、装甲车、清关和保险。
黄金代币要做的,就是给这个「人类最硬的资产」装一个数字结算层——把它从一件需要搬来搬去的实物,升级成一个可以 7×24 交易、可以抵押借贷、可以即时跨境转移、还能(在满足条件时)换回真金条子的可编程资产
这不是「另一种黄金 ETF」。ETF 是证券化的价格追踪,黄金代币是真金 1:1 背书的链上所有权。本文用一张生态图谱讲清它怎么运转,用一张对比表看清全球玩家,最后用整章回答那个最根本的问题:为什么要发行黄金代币?它到底解决什么?
一、一张图看懂:黄金代币的完整生态
黄金代币不是「一个币」,而是一条从金矿到投资者钱包的完整 rails。它由七层构成,外加贯穿始终的「合规 + 验金」两条侧轨:
① 上游实物黄金 → ② 托管金库 → ③ 发行方(背书/铸币) → ④ 代币(1 token=固定克/盎司) → ⑤ 链上网络(结算) → ⑥ 分发与用途(交易/借贷/支付) → ⑦ 投资者/持有者
(侧轨:监管 NYDFS/SFC/HKMA/MAS + 独立验金/审计/赎回权)
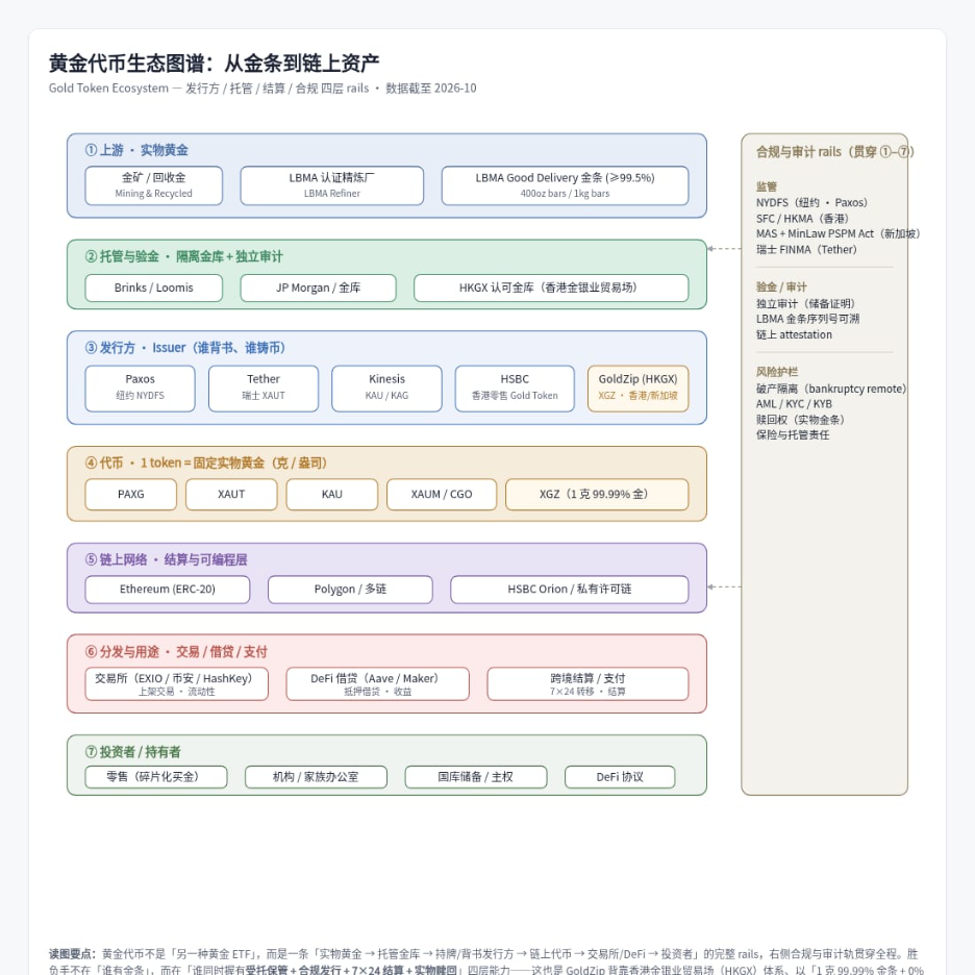
读图要点: 胜负手不在「谁手里有金条」,而在「谁同时握有受托保管 + 合规发行 + 7×24 结算 + 实物赎回」这四层能力。下文以香港黄金交易所(HKGX)集团成员公司发行的 GoldZip(XGZ)作为「克级 + 亚洲 + 交易所体系」样本,与盎司级老玩家并列观察。
二、全球黄金代币格局:一张对比表
截至 2026 年 10 月,全球黄金代币流通市值合计约 54 亿美元,头部被两家「盎司级」老玩家主导(Tether Gold (XAUT) 规模约为 Paxos (PAXG) 的 1.8 倍,暂居第一大黄金代币),但「克级」与「亚洲银行/交易所系」正在快速切入(下表为市值前 6 及亚洲新进入者样本,非全量):
| 代币 | 发行方 | 背书单位 | 托管 | 链 | 市值(约) | 费率 | 实物赎回 | 监管/合规口径 |
| XAUT | Tether | 1 token = 1 盎司 | 瑞士金库 | 多链 | $32.3 亿 | — | 可赎回(门槛高) | 无专门代币级监管牌照框架 |
| PAXG | Paxos | 1 token = 1 盎司 | Brink’s 等 | Ethereum | $17.7 亿 | 低 | 可赎回(专业门槛) | 发行人受纽约 NYDFS 信托监管 |
| KAU | Kinesis | 1 KAU = 1 克 | 多国金库 | Kinesis 链 | $3.5 亿 | 产量费 | 可赎回 | 多辖区金库审计 |
| XAUM | Matrixdock | 1 token = 1 盎司 | 新加坡 | Ethereum | $6,800 万 | 低 | 可赎回 | 新加坡实体 |
| HSBC Gold Token | 汇丰 | 实物金条 | 汇丰 | HSBC Orion | 累计成交 $25 亿* | — | 零售可购 | HSBC(香港持牌银行) |
| CGO | Comtech Gold | 1 CGO = 1 克 | 迪拜金库 | 多链 | $306 万 | — | 可赎回 | 迪拜 |
| XGZ(GoldZip) | GoldZip(HKGX 集团成员) | 1 XGZ = 1 克 99.99% | Brink’s + HKGX 认可金库 | Ethereum | $507 万† | 0% | 1,000 XGZ=1 公斤金条 | 第三方归类 Non-Regulated(非法律定性) |
*HSBC Gold Token 为零售「成交额」口径(截至 2026 年 8 月底累计 39 万笔、约 25 亿美元),与其余代币的「流通市值」口径不同,列此仅为定位参考。
†XGZ 市值因口径不同略有差异(RWA.xyz 记 $5.07M、CoinGecko 记 $5.01M),此处取 RWA.xyz 口径。
三个结构性观察:
- 「盎司级」被西方主导,但门槛高。 PAXG/XAUT 一单位对应 1 盎司(约 $3,990),对零售不友好,实物赎回又设专业/大额门槛——它们更像「机构工具」,而非「大众买金」。
- 「克级」是亚洲的机会。 KAU、CGO、XGZ 都把单位降到 1 克(约 $128),把黄金代币从「机构工具」推向「更小额的持有形态」。这与亚洲零售黄金文化(香港、中国、印度、东南亚)的需求方向一致。
- 银行系与交易所系正在入局。 汇丰(HSBC Gold Token)代表「银行资产负债表 + 零售分发」,GoldZip 代表「交易所体系 + 托管 + 0 费率」,二者都在把黄金代币从「加密圈的小众资产」推向「主流金融基础设施」。
三、核心问题:为什么要发行黄金代币?到底解决什么?
先说意义:黄金是金融史上最大的「未数字化资产」
黄金是人类五千年共识最强的价值储存,不依赖任何发行方信用。但它的金融基础设施断层了:
- 法币层:早就数字化——电子支付、SWIFT、移动支付,美元全球一秒结算。
- 黄金层:还停在 20 世纪——伦敦 LBMA 场外市场、纽约 Comex、上海金交所、香港 HKGX 各自为政,有交易时段、T+2 结算,跨境调动要金库+装甲车+清关+保险。
黄金有「资产」,却没有「结算层」。 这就是黄金代币存在的根本意义——给人类最硬的资产,装一个数字结算层。
为什么非做不可:黄金的三个「结构性死结」
死结一|买不起、够不着(可达性) 一盎司黄金约 $3,990,一条 1 公斤金条约 $12.8 万;散户买实物门槛极高,纸黄金有对手方风险,ETF 受地域与时区限制。黄金是全球「最难买到手」的大类资产之一。 → 代币化把单位降到 1 克(约 $128)甚至更小,7×24 交易、链上跨境转移,把黄金从「少数人的保险柜」变成「多数人可达的数字资产」。但需注意,不同代币的一级市场准入与赎回门槛差异很大(有的仅限机构/会员申购),散户通常经二级市场买入。
死结二|压箱底、不生息(可编程性) 实物黄金放在保险柜里是「死资产」:不产生现金流、不能作抵押、进不了现代金融协议。全球地上黄金存量约 21 万吨(世界黄金协会口径),绝大部分只躺在金库里「睡觉」。 → 代币化让黄金可作抵押品借出稳定币/法币、可进 DeFi 收益协议、可被智能合约编程调用——把「压箱底的黄金」变成「能生息的黄金」。
死结三|难验证、靠背书(可验证性) 实物黄金的「真伪、成色、所有权」要靠金库、鉴定、保险层层背书,成本高、难审计,历史上假金条、重复抵押屡见不鲜。 → 代币化让储备与金条序列号链上可查、配合独立审计,把「相信机构」变成「链上可验证」——这是纸黄金与未审计产品做不到的信任升级。
一条暗线:黄金的货币史,与结算层的三次跃迁
要真正理解黄金代币,得回到货币史看一条暗线——黄金从没被时代抛弃,是结算层一次次抛弃了黄金。
黄金在货币史上退场了三次,每一次都是「更快的流通」对「更重的资产」的碾压:
- 古典金本位 → 金汇兑本位(19 世纪末):黄金从「直接流通的金币」退到「金库里的储备」,银行券替代了金币。第一次,结算从「实物金属」换成了「纸质凭证」。
- 布雷顿森林(1944)→ 尼克松冲击(1971):美元与黄金挂钩(35 美元/盎司)、各国货币与美元挂钩;1971 年尼克松关闭黄金窗口,法币彻底脱钩。第二次,结算从「金汇兑」换成了「纯信用法币」——黄金从「货币」被降级为「商品/储备资产」。
- 数字时代(1971 至今):电子支付、SWIFT、稳定币、CBDC 相继出现,结算层完成了数字化,但黄金始终被挡在门外——因为它需要物理托管 + 信任背书,天然不适应「账户/代码」结算。
关键洞察: 结算层经历了三次跃迁——从「信任实物」到「信任机构」,再到「信任代码」。黄金是这条演化线上唯一「跟不上」的资产:它的共识最强,结算却最慢。
黄金代币的本质,是这三次跃迁的一次「补课」: 用链上 token + 独立托管 + 可验证储备,把黄金从「第二代账户结算」直接跨进「第三代代码结算」——让它终于跟上结算层的演化,而不是继续被它抛弃。
所以黄金代币不是「新东西」,是货币史上一次迟到五十年的回归: 1971 年结算层抛弃了黄金,五十年后,黄金借代币化重新回到结算层。稳定币数字化的是「信用货币」,黄金代币数字化的是「非信用货币」——前者是「货币的数字化」,后者是「货币史的一次回归」。
更深一层:为什么黄金是 RWA 的「终极标的」
在「真实世界资产上链」(RWA)里,法币、国债、股票、债券——统统需要发行方信用(美元靠美联储、国债靠政府、股票靠公司)。唯独黄金不需要任何人背书,它是「自带共识」的资产。
所以黄金代币是「资产上链」里最纯粹、最硬的一环:如果连黄金都能上链结算,那「资产上链」这件事就摸到了最硬的边界。 稳定币已经证明了「法币上链」成立,黄金代币要证明的,是「商品上链」成立。
为什么是现在
三个信号叠加,让这件事从「概念」变成「执行」:
- 监管落地:香港 HKMA 稳定币条例、SFC 虚拟资产交易平台制度相继落地,金银业贸易场也于 2025 年 1 月公司化为香港黄金交易所(HKGX),为黄金代币提供了合规出口。
- 机构入场:HSBC 推出零售黄金代币(累计约 25 亿美元成交),HKGX 体系推出 GoldZip,银行与交易所正在把黄金代币从「加密圈的小众资产」推向「主流金融基础设施」。
- 黄金牛市:金价逼近 $4,000,宏观不确定性与避险需求,让「可持有、可结算、可抵押的黄金」需求陡增。
一句话收束:黄金代币不是「再发一种黄金」,而是「给五千年最硬的资产,换一个可编程、可结算的数字底层」。它解决的,是黄金在数字时代最大的短板——没有结算层。
四、黄金代币 vs 黄金 ETF vs 实物金条:不是一回事
| 维度 | 实物金条 | 黄金 ETF | 黄金代币 |
| 拥有权 | 直接持有实物 | 持有基金份额(间接) | 链上 1:1 所有权(可溯) |
| 交易时段 | 金市时段 | 交易所时段 | 7×24 |
| 结算 | 实物交割 | T+2 | 即时 |
| 碎片化 | 难(整条/整盎司) | 可(份额) | 可(1 克级) |
| 实物赎回 | — | 多数不可/大额门槛 | 多数可赎回(有门槛) |
| 可编程/抵押 | ❌ | ❌ | ✅(DeFi 抵押借贷) |
| 费用 | 存储+保险+价差 | 管理费(GLD ~0.40%) | 0%(GoldZip)/ 低 |
| 对手方风险 | 托管商 | 基金/托管 | 发行方+托管(需验金) |
关键区别:ETF 是「证券化」——你买的是追踪金价的一份证券;黄金代币是「代币化」——你持有的是对真金的可赎回所有权。 前者适合「投资金价」,后者适合「持有黄金 + 用黄金」。需注意:个别黄金代币的发行结构可能使其被认定为证券,须个案判断(本文 §五 已对 GoldZip 作单独说明)。
五、GoldZip(XGZ)的样本观察
在「克级 + 亚洲 + 交易所体系」这条赛道上,GoldZip(XGZ)作为一个样本,其结构如下:
- 1 克 99.99% 真金 + 0% 管理费:单位降到克级,管理费为 0%(赎回费 0.10%)。
- HKGX 体系 + 认可金库托管:GoldZip 由香港黄金交易所(HKGX)集团成员公司发行。HKGX 于 2025 年 1 月起承接具有百余年历史的中文金银业贸易场(CGSE,1910 年创立)的现货金银交易业务,为香港唯一现货金银交易所,并以认可金库与认可金条标准支撑 XGZ 的实物层(托管方为 Brink’s)。
- 实物赎回通道:持满 1,000 XGZ(对应 1 公斤金条)可在完成 KYC/AML 后赎回实物金条。
需如实说明的两点:
- 监管状态:第三方数据平台 RWA.xyz 将 XGZ 归类为 Non-Regulated(数据标签,非法律意见);其是否构成《证券及期货条例》下的「证券」或「集体投资计划」,须由合资格法律顾问按香港法律个案判断,本文不作判断。XGZ 由 BVI 注册的 GoldZip Company Limited 发行,其新加坡关联实体的贵金属交易业务受新加坡《宝石与贵金属(反洗钱及反恐融资)法》下的交易商注册制度约束;该注册属反洗钱合规范畴,不构成对代币发行、代币价值或投资的监管批准,也不等同于持牌金融机构。本文不对 XGZ 的偿付能力或法律定性作出任何判断。
- 准入与赎回门槛:一级市场申购仅向 HKGX 会员(机构)及非美机构投资者/美国 QIB 开放,最低申购额约 1,000 美元;实物赎回门槛为 1,000 XGZ(按当前金价约 12.8 万美元,不同数据源口径略有差异)。零售投资者能否于二级市场买入,取决于各交易平台的合规安排(包括其面向的投资者类型),不在本文讨论范围。
这些结构提示我们:「克级数字黄金」的方向正在推进,但「人人可铸造/赎回真金」的阶段尚未到来——现阶段它更接近一条「机构存金铸币 + 合格投资者持有」的分层结构。
六、EX.IO Research 观点
(以下为行业趋势研判,非交易信号、非投资建议,不构成对任何特定代币的推荐。)
观点一:黄金代币不是加密圈的又一个叙事,而是黄金这个五千年资产在数字时代的必然升级。 黄金不缺共识,缺的是结算层。法币用十年走完了数字化,黄金的数字化才刚刚起步——这件事的性质已经变了:不是「能不能做」,而是「谁能先做成」。当监管、银行、交易所同时入场,黄金上链已经从一个概念,变成了一个正在被执行的趋势。
观点二:判断一个黄金代币的成色,只看三件事——能不能结算、能不能抵押、能不能赎回。 「结算」看它有没有进入主流交易与结算网络;「抵押」看它能不能在 DeFi 与机构信贷里当抵押品;「赎回」看它是不是 1:1 锚定真金、随时能换回实物。三件都满足,才是「数字黄金」;缺任何一件,都只是「挂着黄金名字的记账单位」。这三条,比「谁发行的、发行了多少」更能决定一个黄金代币的终局。
观点三:黄金代币的胜负手不在「发行」,在「托管 + 合规 + 结算 + 赎回」这四层 rails。 这与稳定币的教训如出一辙:发行不是稀缺能力(谁都能发),稀缺的是受监管的托管、可验证的储备、7×24 的结算、无摩擦的赎回。因此,拥有银行资产负债表或交易所体系支撑的发行方,天然比「只有一张白皮书」的纯加密项目更接近终局——黄金代币的竞争,本质是「信任基础设施」的竞争,不是「发币」的竞争。
我们的判断: 从货币史看,黄金是唯一「自带共识、无需信用背书」的资产。稳定币已经证明「法币上链」成立,黄金代币要证明的是「商品上链」成立——而且它补的,是黄金缺席了五十年的那一次结算层跃迁。未来五到十年,黄金市场会分裂成两个世界:不会上链的黄金,和会上链的黄金;后者将拿走前者的流动性溢价。 这不是对某个代币涨跌的预测,而是对一条 rails 方向的判断:1971 年结算层抛弃了黄金,五十年后,黄金借代币化回归——谁能把这次回归做成,谁就握住了 RWA 时代最硬的资产入口。
参考
- RWA.xyz — GoldZip Gold (XGZ) 资产档案(托管、费率、赎回、AUM、发行结构)
- Hong Kong Gold Exchange — GoldZip(香港黄金交易所官方页面)
- GoldZip 官网(1 XGZ = 1 克 99.99% 金、HKGX 集团成员)
- CoinGecko — GoldZip Gold (XGZ) 行情
- HSBC 新闻稿(Notes to Editors:HSBC Gold Token 累计 39 万笔 / 约 25 亿美元成交,截至 2026-08 底)
- World Gold Council — How much gold has been mined(全球地上黄金存量约 21 万吨)
数据来源说明:黄金代币市值(XAUT/PAXG/KAU/XAUM/CGO)取自 CoinGecko API 2026-10-25 实时快照;GoldZip 发行/托管/赎回/AUM 数据取自 RWA.xyz 与 HKGX 官方页。
免责声明
本内容仅供一般市场资讯及教育参考,不构成投资建议、法律意见、合规意见、交易建议、招揽或推荐。文中提及的任何产品、机构或监管动态仅为客观事实陈述与行业观察,不构成对相关证券、代币或机构的观点或评级。本文含前瞻性陈述与行业判断,基于当前可得信息作出;监管、市场与技术环境可能发生重大变化,实际结果可能与本文表述存在重大差异,此类表述不构成对未来结果的预测或保证。黄金及数字资产价格波动较大,过往数据不代表未来表现。黄金代币存在发行方/托管对手方风险、赎回条款风险与流动性风险,读者不应仅依据本内容作出交易、产品或商业决策。如涉及法律、合规、税务或投资判断,应咨询合资格专业顾问。EX.IO 为受证券及期货事务监察委员会(SFC)规管的持牌虚拟资产交易平台,从事虚拟资产分销及托管业务,与文中黄金代币及代币化贵金属相关业务存在直接商业利益关联;本文观点可能受该立场影响,读者应知悉。本文不构成对 GoldZip(XGZ)或任何特定代币的推荐或背书;文中 XGZ 相关数据来源于 RWA.xyz、HKGX、CoinGecko 等第三方,未经独立验证。