黃金代幣 2026:為什麼要「把黃金搬上鏈」?——全球黃金代幣生態圖譜與「1 克黃金」邏輯
黃金是五千年的「終極價值儲存」——不靠任何政府、銀行、公司的信用,只靠物理稀缺和千年共識。但一個扎心的事實是:這個共識最強的資產,它的金融基礎設施卻是最古老的。
法幣早就數字化了——電子支付、SWIFT、移動支付,美元一秒結算全球。而黃金還停在 20 世紀:交易有時段、結算要 T+2、一盎司就要幾萬元、跨境搬運要動用金庫、裝甲車、清關和保險。
黃金代幣要做的,就是給這個「人類最硬的資產」裝一個數字結算層——把它從一件需要搬來搬去的實物,升級成一個可以 7×24 交易、可以抵押借貸、可以即時跨境轉移、還能(在滿足條件時)換回真金條子的可編程資產。
這不是「另一種黃金 ETF」。ETF 是證券化的價格追蹤,黃金代幣是真金 1:1 背書的鏈上所有權。本文用一張生態圖譜講清它怎麼運轉,用一張對比表看清全球玩家,最後用整章回答那個最根本的問題:為什麼要發行黃金代幣?它到底解決什麼?
一、一張圖看懂:黃金代幣的完整生態
黃金代幣不是「一個幣」,而是一條從金礦到投資者錢包的完整 rails。它由七層構成,外加貫穿始終的「合規 + 驗金」兩條側軌:
① 上游實物黃金 → ② 託管金庫 → ③ 發行方(背書/鑄幣)→ ④ 代幣(1 token = 固定克/盎司)→ ⑤ 鏈上網絡(結算)→ ⑥ 分發與用途(交易/借貸/支付)→ ⑦ 投資者/持有者
(側軌:監管 NYDFS/SFC/HKMA/MAS + 獨立驗金/審計/贖回權)
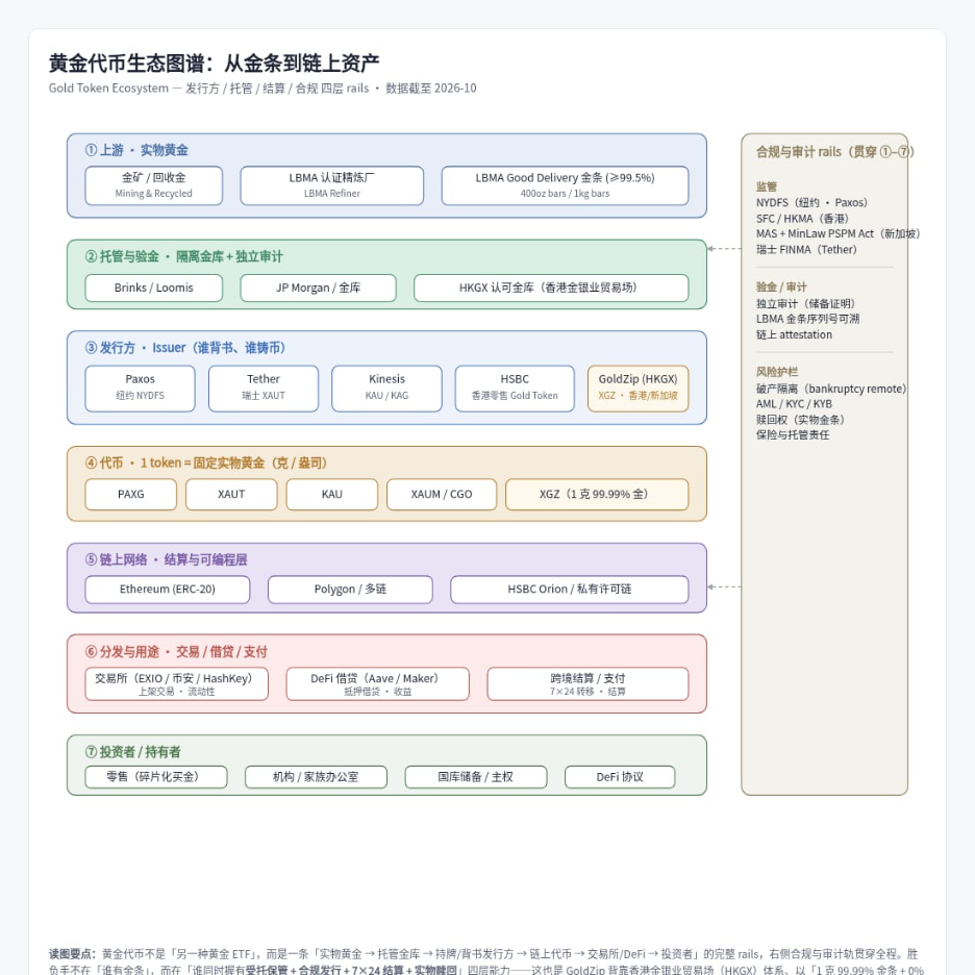
讀圖要點: 勝負手不在「誰手裏有金條」,而在「誰同時握有受託保管 + 合規發行 + 7×24 結算 + 實物贖回」這四層能力。下文以香港黃金交易所(HKGX)集團成員公司發行的 GoldZip(XGZ)作為「克級 + 亞洲 + 交易所體系」樣本,與盎司級老玩家並列觀察。
二、全球黃金代幣格局:一張對比表
截至 2026 年 10 月,全球黃金代幣流通市值合計約 54 億美元,頭部被兩家「盎司級」老玩家主導(Tether Gold(XAUT)規模約為 Paxos(PAXG)的 1.8 倍,暫居第一大黃金代幣),但「克級」與「亞洲銀行/交易所系」正在快速切入(下表為市值前 6 及亞洲新進入者樣本,非全量):
| 代币 | 发行方 | 背书单位 | 托管 | 链 | 市值(约) | 费率 | 实物赎回 | 监管/合规口径 |
| XAUT | Tether | 1 token = 1 盎司 | 瑞士金库 | 多链 | $32.3 亿 | — | 可赎回(门槛高) | 无专门代币级监管牌照框架 |
| PAXG | Paxos | 1 token = 1 盎司 | Brink’s 等 | Ethereum | $17.7 亿 | 低 | 可赎回(专业门槛) | 发行人受纽约 NYDFS 信托监管 |
| KAU | Kinesis | 1 KAU = 1 克 | 多国金库 | Kinesis 链 | $3.5 亿 | 产量费 | 可赎回 | 多辖区金库审计 |
| XAUM | Matrixdock | 1 token = 1 盎司 | 新加坡 | Ethereum | $6,800 万 | 低 | 可赎回 | 新加坡实体 |
| HSBC Gold Token | 汇丰 | 实物金条 | 汇丰 | HSBC Orion | 累计成交 $25 亿* | — | 零售可购 | HSBC(香港持牌银行) |
| CGO | Comtech Gold | 1 CGO = 1 克 | 迪拜金库 | 多链 | $306 万 | — | 可赎回 | 迪拜 |
| XGZ(GoldZip) | GoldZip(HKGX 集团成员) | 1 XGZ = 1 克 99.99% | Brink’s + HKGX 认可金库 | Ethereum | $507 万† | 0% | 1,000 XGZ=1 公斤金条 | 第三方归类 Non-Regulated(非法律定性) |
* HSBC Gold Token 為零售「成交額」口徑(截至 2026 年 8 月底累計 39 萬筆、約 25 億美元),與其餘代幣的「流通市值」口徑不同,列此僅為定位參考。
† XGZ 市值因口徑不同略有差異(RWA.xyz 記 $5.07M、CoinGecko 記 $5.01M),此處取 RWA.xyz 口徑。
三個結構性觀察
- 「盎司級」被西方主導,但門檻高。 PAXG/XAUT 一單位對應 1 盎司(約 $3,990),對零售不友好,實物贖回又設專業/大額門檻——它們更像「機構工具」,而非「大眾買金」。
- 「克級」是亞洲的機會。 KAU、CGO、XGZ 都把單位降到 1 克(約 $128),把黃金代幣從「機構工具」推向「更小額的持有形態」。這與亞洲零售黃金文化(香港、中國、印度、東南亞)的需求方向一致。
- 銀行系與交易所系正在入局。 滙豐(HSBC Gold Token)代表「銀行資產負債表 + 零售分發」,GoldZip 代表「交易所體系 + 託管 + 0 費率」,二者都在把黃金代幣從「加密圈的小眾資產」推向「主流金融基礎設施」。
三、核心問題:為什麼要發行黃金代幣?到底解決什麼?
先說意義:黃金是金融史上最大的「未數字化資產」
黃金是人類五千年共識最強的價值儲存,不依賴任何發行方信用。但它的金融基礎設施斷層了:
- 法幣層: 早就數字化——電子支付、SWIFT、移動支付,美元全球一秒結算。
- 黃金層: 還停在 20 世紀——倫敦 LBMA 場外市場、紐約 Comex、上海金交所、香港 HKGX 各自為政,有交易時段、T+2 結算,跨境調動要金庫+裝甲車+清關+保險。
黃金有「資產」,卻沒有「結算層」。 這就是黃金代幣存在的根本意義——給人類最硬的資產,裝一個數字結算層。
為什麼非做不可:黃金的三個「結構性死結」
死結一|買不起、夠不着(可達性)
一盎司黃金約 $3,990,一條 1 公斤金條約 $12.8 萬;散戶買實物門檻極高,紙黃金有對手方風險,ETF 受地域與時區限制。黃金是全球「最難買到手」的大類資產之一。
→ 代幣化把單位降到 1 克(約 $128)甚至更小,7×24 交易、鏈上跨境轉移,把黃金從「少數人的保險櫃」變成「多數人可達的數字資產」。但需注意,不同代幣的一級市場准入與贖回門檻差異很大(有的僅限機構/會員申購),散戶通常經二級市場買入。
死結二|壓箱底、不生息(可編程性)
實物黃金放在保險櫃裏是「死資產」:不產生現金流、不能作抵押、進不了現代金融協議。全球地上黃金存量約 21 萬噸(世界黃金協會口徑),絕大部分只躺在金庫裏「睡覺」。
→ 代幣化讓黃金可作抵押品借出穩定幣/法幣、可進 DeFi 收益協議、可被智能合約編程調用——把「壓箱底的黃金」變成「能生息的黃金」。
死結三|難驗證、靠背書(可驗證性)
實物黃金的「真偽、成色、所有權」要靠金庫、鑑定、保險層層背書,成本高、難審計,歷史上假金條、重複抵押屢見不鮮。
→ 代幣化讓儲備與金條序列號鏈上可查、配合獨立審計,把「相信機構」變成「鏈上可驗證」——這是紙黃金與未審計產品做不到的信任升級。
一條暗線:黃金的貨幣史,與結算層的三次躍遷
要真正理解黃金代幣,得回到貨幣史看一條暗線——黃金從沒被時代拋棄,是結算層一次次拋棄了黃金。
黃金在貨幣史上退場了三次,每一次都是「更快的流通」對「更重的資產」的碾壓:
- 古典金本位 → 金匯兌本位(19 世紀末): 黃金從「直接流通的金幣」退到「金庫裏的儲備」,銀行券替代了金幣。第一次,結算從「實物金屬」換成了「紙質憑證」。
- 布雷頓森林(1944)→ 尼克松衝擊(1971): 美元與黃金掛鈎(35 美元/盎司)、各國貨幣與美元掛鈎;1971 年尼克松關閉黃金窗口,法幣徹底脫鈎。第二次,結算從「金匯兌」換成了「純信用法幣」——黃金從「貨幣」被降級為「商品/儲備資產」。
- 數字時代(1971 至今): 電子支付、SWIFT、穩定幣、CBDC 相繼出現,結算層完成了數字化,但黃金始終被擋在門外——因為它需要物理託管 + 信任背書,天然不適應「賬戶/代碼」結算。
關鍵洞察: 結算層經歷了三次躍遷——從「信任實物」到「信任機構」,再到「信任代碼」。黃金是這條演化線上唯一「跟不上」的資產:它的共識最強,結算卻最慢。
黃金代幣的本質,是這三次躍遷的一次「補課」: 用鏈上 token + 獨立託管 + 可驗證儲備,把黃金從「第二代賬戶結算」直接跨進「第三代代碼結算」——讓它終於跟上結算層的演化,而不是繼續被它拋棄。
所以黃金代幣不是「新東西」,是貨幣史上一次遲到五十年的回歸: 1971 年結算層拋棄了黃金,五十年後,黃金借代幣化重新回到結算層。穩定幣數字化的是「信用貨幣」,黃金代幣數字化的是「非信用貨幣」——前者是「貨幣的數字化」,後者是「貨幣史的一次回歸」。
更深一層:為什麼黃金是 RWA 的「終極標的」
在「真實世界資產上鏈」(RWA)裏,法幣、國債、股票、債券——統統需要發行方信用(美元靠美聯儲、國債靠政府、股票靠公司)。唯獨黃金不需要任何人背書,它是「自帶共識」的資產。
所以黃金代幣是「資產上鏈」裏最純粹、最硬的一環:如果連黃金都能上鏈結算,那「資產上鏈」這件事就摸到了最硬的邊界。 穩定幣已經證明了「法幣上鏈」成立,黃金代幣要證明的,是「商品上鏈」成立。
為什麼是現在
三個信號疊加,讓這件事從「概念」變成「執行」:
- 監管落地: 香港 HKMA 穩定幣條例、SFC 虛擬資產交易平台制度相繼落地,金銀業貿易場也於 2025 年 1 月公司化為香港黃金交易所(HKGX),為黃金代幣提供了合規出口。
- 機構入場: HSBC 推出零售黃金代幣(累計約 25 億美元成交),HKGX 體系推出 GoldZip,銀行與交易所正在把黃金代幣從「加密圈的小眾資產」推向「主流金融基礎設施」。
- 黃金牛市: 金價逼近 $4,000,宏觀不確定性與避險需求,讓「可持有、可結算、可抵押的黃金」需求陡增。
一句話收束:黃金代幣不是「再發一種黃金」,而是「給五千年最硬的資產,換一個可編程、可結算的數字底層」。它解決的,是黃金在數字時代最大的短板——沒有結算層。
四、黃金代幣 vs 黃金 ETF vs 實物金條:不是一回事
| 维度 | 实物金条 | 黄金 ETF | 黄金代币 |
| 拥有权 | 直接持有实物 | 持有基金份额(间接) | 链上 1:1 所有权(可溯) |
| 交易时段 | 金市时段 | 交易所时段 | 7×24 |
| 结算 | 实物交割 | T+2 | 即时 |
| 碎片化 | 难(整条/整盎司) | 可(份额) | 可(1 克级) |
| 实物赎回 | — | 多数不可/大额门槛 | 多数可赎回(有门槛) |
| 可编程/抵押 | ❌ | ❌ | ✅(DeFi 抵押借贷) |
| 费用 | 存储+保险+价差 | 管理费(GLD ~0.40%) | 0%(GoldZip)/ 低 |
| 对手方风险 | 托管商 | 基金/托管 | 发行方+托管(需验金) |
關鍵區別:ETF 是「證券化」——你買的是追蹤金價的一份證券;黃金代幣是「代幣化」——你持有的是對真金的可贖回所有權。 前者適合「投資金價」,後者適合「持有黃金 + 用黃金」。需注意:個別黃金代幣的發行結構可能使其被認定為證券,須個案判斷(本文第五節已對 GoldZip 作單獨說明)。
五、GoldZip(XGZ)的樣本觀察
在「克級 + 亞洲 + 交易所體系」這條賽道上,GoldZip(XGZ)作為一個樣本,其結構如下:
- 1 克 99.99% 真金 + 0% 管理費: 單位降到克級,管理費為 0%(贖回費 0.10%)。
- HKGX 體系 + 認可金庫託管: GoldZip 由香港黃金交易所(HKGX)集團成員公司發行。HKGX 於 2025 年 1 月起承接具有百餘年歷史的中文金銀業貿易場(CGSE,1910 年創立)的現貨金銀交易業務,為香港唯一現貨金銀交易所,並以認可金庫與認可金條標準支撐 XGZ 的實物層(託管方為 Brink’s)。
- 實物贖回通道: 持滿 1,000 XGZ(對應 1 公斤金條)可在完成 KYC/AML 後贖回實物金條。
需如實說明的兩點
- 監管狀態: 第三方數據平台 RWA.xyz 將 XGZ 歸類為 Non-Regulated(數據標籤,非法律意見);其是否構成《證券及期貨條例》下的「證券」或「集體投資計劃」,須由合資格法律顧問按香港法律個案判斷,本文不作判斷。XGZ 由 BVI 註冊的 GoldZip Company Limited 發行,其新加坡關聯實體的貴金屬交易業務受新加坡《寶石與貴金屬(反洗錢及反恐融資)法》下的交易商註冊制度約束;該註冊屬反洗錢合規範疇,不構成對代幣發行、代幣價值或投資的監管批准,也不等同於持牌金融機構。本文不對 XGZ 的償付能力或法律定性作出任何判斷。
- 准入與贖回門檻: 一級市場申購僅向 HKGX 會員(機構)及非美機構投資者/美國 QIB 開放,最低申購額約 1,000 美元;實物贖回門檻為 1,000 XGZ(按當前金價約 12.8 萬美元,不同數據源口徑略有差異)。零售投資者能否於二級市場買入,取決於各交易平台的合規安排(包括其面向的投資者類型),不在本文討論範圍。
這些結構提示我們:「克級數字黃金」的方向正在推進,但「人人可鑄造/贖回真金」的階段尚未到來——現階段它更接近一條「機構存金鑄幣 + 合格投資者持有」的分層結構。
六、EX.IO Research 觀點
(以下為行業趨勢研判,非交易信號、非投資建議,不構成對任何特定代幣的推薦。)
觀點一:黃金代幣不是加密圈的又一個敘事,而是黃金這個五千年資產在數字時代的必然升級。
黃金不缺共識,缺的是結算層。法幣用十年走完了數字化,黃金的數字化才剛剛起步——這件事的性質已經變了:不是「能不能做」,而是「誰能先做成」。當監管、銀行、交易所同時入場,黃金上鏈已經從一個概念,變成了一個正在被執行的趨勢。
觀點二:判斷一個黃金代幣的成色,只看三件事——能不能結算、能不能抵押、能不能贖回。
「結算」看它有沒有進入主流交易與結算網絡;「抵押」看它能不能在 DeFi 與機構信貸裏當抵押品;「贖回」看它是不是 1:1 錨定真金、隨時能換回實物。三件都滿足,才是「數字黃金」;缺任何一件,都只是「掛着黃金名字的記賬單位」。這三條,比「誰發行的、發行了多少」更能決定一個黃金代幣的終局。
觀點三:黃金代幣的勝負手不在「發行」,在「託管 + 合規 + 結算 + 贖回」這四層 rails。
這與穩定幣的教訓如出一轍:發行不是稀缺能力(誰都能發),稀缺的是受監管的託管、可驗證的儲備、7×24 的結算、無摩擦的贖回。因此,擁有銀行資產負債表或交易所體系支撐的發行方,天然比「只有一張白皮書」的純加密項目更接近終局——黃金代幣的競爭,本質是「信任基礎設施」的競爭,不是「發幣」的競爭。
我們的判斷: 從貨幣史看,黃金是唯一「自帶共識、無需信用背書」的資產。穩定幣已經證明「法幣上鏈」成立,黃金代幣要證明的是「商品上鏈」成立——而且它補的,是黃金缺席了五十年的那一次結算層躍遷。未來五到十年,黃金市場會分裂成兩個世界:不會上鏈的黃金,和會上鏈的黃金;後者將拿走前者的流動性溢價。 這不是對某個代幣漲跌的預測,而是對一條 rails 方向的判斷:1971 年結算層拋棄了黃金,五十年後,黃金借代幣化回歸——誰能把這次回歸做成,誰就握住了 RWA 時代最硬的資產入口。
參考
- RWA.xyz — GoldZip Gold(XGZ)資產檔案(託管、費率、贖回、AUM、發行結構)
- Hong Kong Gold Exchange — GoldZip(香港黃金交易所官方頁面)
- GoldZip 官網(1 XGZ = 1 克 99.99% 金、HKGX 集團成員)
- CoinGecko — GoldZip Gold(XGZ)行情
- HSBC 新聞稿(Notes to Editors:HSBC Gold Token 累計 39 萬筆/約 25 億美元成交,截至 2026 年 8 月底)
- World Gold Council — How much gold has been mined(全球地上黃金存量約 21 萬噸)
數據來源說明: 黃金代幣市值(XAUT/PAXG/KAU/XAUM/CGO)取自 CoinGecko API 2026-10-25 實時快照;GoldZip 發行/託管/贖回/AUM 數據取自 RWA.xyz 與 HKGX 官方頁。
免責聲明
本內容僅供一般市場資訊及教育參考,不構成投資建議、法律意見、合規意見、交易建議、招攬或推薦。文中提及的任何產品、機構或監管動態僅為客觀事實陳述與行業觀察,不構成對相關證券、代幣或機構的觀點或評級。
本文含前瞻性陳述與行業判斷,基於當前可得資訊作出;監管、市場與技術環境可能發生重大變化,實際結果可能與本文表述存在重大差異,此類表述不構成對未來結果的預測或保證。黃金及數字資產價格波動較大,過往數據不代表未來表現。黃金代幣存在發行方/託管對手方風險、贖回條款風險與流動性風險,讀者不應僅依據本內容作出交易、產品或商業決策。如涉及法律、合規、稅務或投資判斷,應諮詢合資格專業顧問。
EX.IO 為受證券及期貨事務監察委員會(SFC)規管的持牌虛擬資產交易平台,從事虛擬資產分銷及託管業務,與文中黃金代幣及代幣化貴金屬相關業務存在直接商業利益關聯;本文觀點可能受該立場影響,讀者應知悉。本文不構成對 GoldZip(XGZ)或任何特定代幣的推薦或背書;文中 XGZ 相關數據來源於 RWA.xyz、HKGX、CoinGecko 等第三方,未經獨立驗證。