債市已替美聯儲加完今年最後一次息?拆解新情境下主要資產的潛在走勢
EX.IO 研究院 | 2026年10月14日
10年期美債收益率在5%上方待了三個星期,漲不上去,也跌不下來。市場上越來越多人開始竊竊私語:這是不是美聯儲要收手的信號?
多數人聽到這個說法的第一反應是不以為然——畢竟美聯儲9月16日才剛剛加了25個基點,把政策利率抬到3.75%至4.00%,主席沃什在Jackson Hole的表態言猶在耳,核心PCE還頑固地停在3.7%。
這樣的美聯儲,怎麼看都不像是要停手的樣子。
但我們想說的是,這個看似天真的市場直覺,可能比大多數嚴肅分析更接近真相。只是大家把因果關係講反了:不是「收益率見頂所以美聯儲要停」,而是債市已經替美聯儲「把緊縮做完了」,所以美聯儲今年未必需要再加息。
至於新情境下主要資產的潛在走勢,先把結論說在前面:短端美債與現金類資產繼續坐享4%上下的確定性收益,長端債券「有底無頂」;美股盈利有AI支撐、估值有5%壓制,指數層面難有趨勢性行情,個股分化加劇;黃金與比特幣短期仍受實際利率壓制,但「信用對價」的底部邏輯未變;而以短期美債為儲備的穩定幣與代幣化美債產品,則是高利率時代少數的結構性贏家。以下逐層展開。
要理解這一切,得先回到過去兩個月債市到底發生了什麼。
債息高歌猛進背後
8月27日,也就是沃什站上Jackson Hole講台的前一天,10年期美債收益率還在4.67%。三個星期後的9月15日——FOMC開會前夜——它已經站上了5.00%。也就是說,等美聯儲9月16日舉起加息之手的時候,長端利率早已替它跑完了全程。那次12比0全票通過的加息,與其說是央行的決策,不如說是對市場定價的一次追認。
這種「市場跑在前面」的戲碼,其實八月就演過一回。8月19日,財政部宣布把10至30年期國債的回購規模至少翻倍,想給長端利率減減壓。收益率確實溫順了幾個交易日,隨後便掉頭向上,八個交易日內收復全部失地還創了新高。摩根大通當時就潑了冷水:在財政赤字仍相當於GDP約6%的背景下,這種債務管理上的機會主義操作治標不治本,反而可能推高期限溢價。兩個月後回看,一語成讖——紐約聯儲的Kim-Wright模型顯示,10年期期限溢價已經升到1.08%,是近五年從未見過的分位。
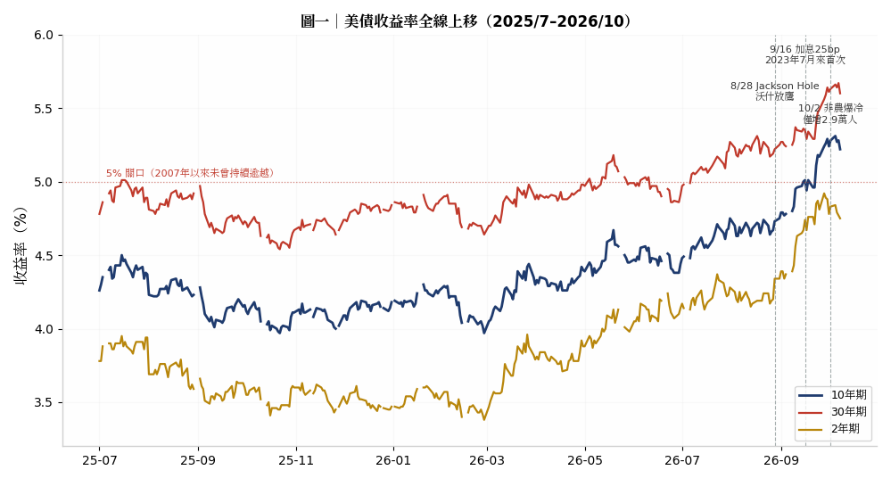
圖一|美債收益率全線上移(2025/7–2026/10) 資料來源:FRED,EX.IO研究院整理
到10月7日,10年期盤中觸及5.365%,30年期觸及5.73%,雙雙創下2002年以來新高。這還不是美國一家的故事:英國30年期國債收益率升破6%、法德利差擴到2012年以來最寬、彭博全球綜合國債指數收益率來到2000年以來最高。
這是一次全球貼現率的系統性抬升,而美債,正是那個最關鍵的震央。
可持續的5%債息到底意味著什麼
要判斷「高位企穩」是不是停止加息的信號,不能只看數字高低,得把10年期收益率拆開。名義收益率大致由三層構成:對未來政策利率路徑的預期、通脹補償,以及期限溢價——投資者持有長久期資產所要求的額外報酬。
FRED的數據給出了一個非常乾淨的拆解。從年初到10月8日,10年期名義收益率從4.19%升到5.22%,上行了103個基點;其中10年期TIPS實際收益率從1.94%升到2.87%,貢獻了93個基點;期限溢價從0.58%升到1.08%,再貢獻50個基點;而衡量通脹預期的盈虧平衡通脹率,僅僅從2.25%挪到2.35%,十年來一直錨在2%目標附近。
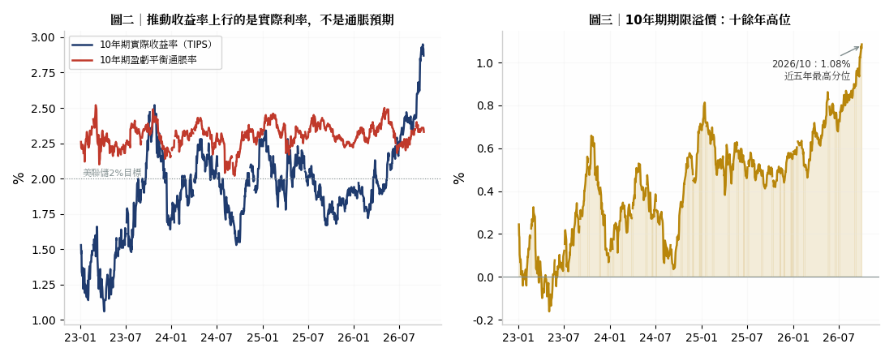
圖二/圖三|收益率拆解與期限溢價 資料來源:FRED、紐約聯儲Kim-Wright模型,EX.IO研究院整理
這個結構說明了一件很關鍵的事:市場不是在定價「通脹要失控了」,而是在定價另外兩件事——實際利率中樞的結構性抬升,以及持有美國長債這件事本身變貴了。前者來自經濟的韌性,AI資本開支熱潮抬高了資本回報和融資需求;後者來自財政——1.9萬億美元的年度赤字、突破40萬億美元的國債總規模、本財年前十個月已達1.17萬億美元的利息支出。
而這恰恰是「未必再加息」這個判斷的地基。試想美聯儲眼下的處境:金融條件已經被債市收得很緊——5%的無風險利率、接近2.9%的實際收益率,是2008年以來對經濟最具壓制性的組合;與此同時,通脹預期卻紋絲不動,說明央行的信譽完好無損——而且,央行已不需要靠再多加一次息來證明自己。
於是乎,市場幫央行做完的事,央行或許已不再需要動用政策工具再來一遍——那只會令事情適得其反。
似曾相識的2023年
債市替央行做決定,歷史上不是沒有發生過,最近一次就在三年前。
2023年4月,10年期收益率還在3.25%的低點;到10月,它衝破了5%。時任達拉斯聯儲行長、著名的鷹派洛根公開說了一句當時聽起來很突兀的話:長期收益率上升,「可能意味著進一步加息的必要性降低」。身爲「新美聯儲通訊社」的Timiraos隨後測算,那輪長端飆升的緊縮效果,相當於三次25個基點的加息。後來的事情大家都知道了:美聯儲從2023年7月之後再沒加過息,週期就此見頂。債市確確實實替央行「加完了最後一次息」。
再往前翻,1994年的「債券大亂鬥」裡,格林斯潘意外加息後10年期一年內從5%衝到8%,「債券衛兵」一詞由此進入主流詞彙;2013年伯南克一句「考慮縮減購債」,收益率數週內跳升一個百分點,逼得美聯儲把Taper推遲了半年。
從古到今,規律是一致的:當長端利率以這種速度、這種幅度自我收緊時,央行的最優選擇往往是停下來觀察,而不是在市場的背上再加一槓。
今天的處境和2023年10月有著驚人的鏡像關係:同樣是5%的10年期,同樣是實際利率和期限溢價主導的上行,同樣是錨定的通脹預期。如果說有什麼不同,那就是這一次「債市代勞」的成色更足——期限溢價1.08%的水平,比2023年10月還要高。
就業數據給了台階
當然,光有機制還不夠,還需要一個體面的台階。10月2日,台階來了。
9月非農新增就業只有2.9萬人,不到市場預期8.4萬至9萬的三分之一,失業率升至4.2%。數據公布後,期貨市場對10月28日會議加息的定價從約七成直接崩到兩成以下。更值得玩味的是機構的反應:華泰、RBC、道明不約而同地把「第二次加息」的預測從10月推遲到12月——是推遲,但措辭已經明顯鬆動;高盛說得更直白,10月加息已基本不可能,「FOMC最終認定無需進一步加息的可能性很高」。
勞動力市場的「低招聘、低裁員」狀態,正好給了美聯儲一個兩全的敘事:既然就業在降溫,而金融條件又已經被債市收緊到限制性水平,那麼「等一下、看一看」就不再是軟弱,而是審慎。沃什在Jackson Hole說金融條件「難言具有限制性」,那是八月底的舊賬;如今10年期比他講話時又高了五十多個基點,這句話已經被市場自己修正了。
說到這裡,必須把話說完整。「未必再加息」不等於「不會再加息」。眼前的風險清單並不短:布倫特原油還在100美元上方,10月14日公布的9月CPI如果超預期,10月28日的會議立刻會重新變成一場真刀真槍的辯論;點陣圖上仍有九位官員預期年內至少再加一次,12月加息的市場定價也還掛在六成上下。美國銀行甚至還在預測2026年加息三次。
尤其是,如果通脹數據和市場預期較有出入,本文作出的判斷或許要大幅改寫。
但即便如此,勝率的天平已經傾斜。債市用5%的長端利率替美聯儲完成了相當於數次加息的緊縮,就業數據遞上了暫停的理由,通脹預期的錨定免去了「證明決心」的負擔——三塊拼圖湊齊,今年按兵不動從「鴿派幻想」變成了基準情形。
這和「美聯儲抗通脹失敗」完全是兩回事:恰恰是因為市場相信它會抗通脹,它才可以不加。
資產定價迎來新邏輯
如果這個判斷成立,資產市場的邏輯也要跟著換一換。
最直觀的一層是機會成本。無風險利率5%、實際收益率接近2.9%,所有不生息資產的持有門檻都回到了一代投資者沒見過的高度。比特幣從2025年10月125,689美元的歷史高點最深回撤近五成,如今在82,000至86,000美元區間掙扎;黃金也在加息預期下從4,657美元跌至4,194美元。但9月下旬收益率與比特幣曾同漲一週多——利率是逆風,不是開關。真正決定方向的,是上行背後的性質:由增長和實際利率驅動的重估,風險資產消化得了;由債務恐慌驅動的失序,才是系統性的麻煩。
更深一層在於,「加息暫停」和「利率見頂」是兩個不同的命題。期限溢價1.08%意味著,即便美聯儲年內不再動政策利率,長端也未必顯著回落——財政供給壓力一天不解,長端利率的地板就被墊著。摩根大通已把2026年底10年期目標上調至4.85%。對數字資產而言,這意味著分母端的壓制是慢性的,但「最鷹的時刻已過」本身,往往就是高貝塔資產觸底的先決條件。
結構性的贏家也在浮現:以短期美債為儲備的穩定幣發行方,正坐享高利率的利息紅利——例如,Circle約95%的收入來自儲備利息。
至於接下來怎麼驗證,記住三個日子就夠了:10月14日的9月CPI,決定10月28日會議是走過場還是真辯論;11月上旬的10月非農,驗證2.9萬是季節性失真還是趨勢性轉弱;12月9日的FOMC和點陣圖,會告訴我們市場寫好的劇本,央行到底簽不簽字。
回到開頭那個市場直覺。債券交易員們看著5%上方漲不動的收益率,隱約覺得加息故事講完了——這個感覺是對的,只是道理不在「見頂」裡,而在「代勞」裡。
債市已經把緊縮的地基打好了,而美聯儲今年要做的,也許只是站在上面,什麼都不用再加。
落到配置上,新情境下主要資產的潛在走勢可以這樣概括:現金與短債不再是「垃圾」,而是實打實4%以上回報的資產,資金停泊的意願會比過去十五年任何時候都強;長債的資本利得交易,等待的是財政供給收斂或衰退的信號,而不是央行的口風;股票要靠盈利而非估值擴張賺錢,AI資本開支鏈條上「真現金流」公司與講故事公司的差距會越拉越開;黃金與比特幣每一次因利率恐慌而起的深蹲,更像信用對價邏輯下的姿勢調整,而非趨勢終結。資產排序的考題,第一次從「誰漲得快」變成了「誰的現金流是真的」——這,才是「債市替央行加完最後一次息」留給2026年最後兩個月的真正命題。
資料來源
文中數據與觀點引自美國聖路易斯聯儲FRED數據庫、紐約聯儲Kim-Wright期限溢價模型、美國財政部、CME FedWatch,以及摩根大通、高盛、美國銀行、巴克萊、華泰證券、RBC、道明證券等機構的公開研究,並參考財新、華爾街見聞、21世紀經濟報道、金融界、財聯社、Odaily、MarsBit等公開報道,截至2026年10月12日,請以原始發佈為準。
延伸閱讀
更多精彩研究文章:https://www.ex.io/insights
了解 EX.IO 平台:https://www.ex.io/zh-HK
查看我們的產品:https://www.ex.io/rwa-market
重要聲明
本報告由 EX.IO 研究院基於公開資料撰寫,屬假設情景下的前瞻性研究分析。報告僅供一般資訊參考,不構成任何投資建議、要約或招攬。虛擬資產及代幣化產品涉及高風險,價格可升可跌,投資者可能損失全部本金;相關產品僅面向合資格專業投資者,投資前請細閱產品文件與風險披露聲明,並諮詢持牌專業人士。