美聯儲三年來首次加息「靴子落地」!滯脹陰影疊加緊縮方向,市場是否將重回受壓情境?
EX.IO研究院 | 2026年9月17日
2026年9月16日,美聯儲三年來首次加息,25個基點,12比0全票通過——這些你都知道了。但你可能不知道的是:加息落地的那一刻,美股其實是漲的;真正的崩盤發生在半小時後,沃什開口說出”通脹太高、太久了”之後,道指應聲跌去600多點。同樣被忽略的還有:同一時刻,比特幣幾乎紋絲不動。在一個廢除了前瞻指引的美聯儲,主席的嘴就是新的政策工具;而在一個把壞消息提前消化乾淨的市場,加息本身反而掀不起波瀾。本文不複述沃什早已講過的舊主張,只逐字拆解這場記者會上真正新鮮、且被大多數人忽略的細節——以及它們對市場、尤其是加密市場昭示的走勢。
一、事件還原:一場”被數據逼出來”的加息
本次加息的引線埋在年初。2月28日美以對伊朗發動軍事打擊後,霍爾木茲海峽實質中斷,布倫特油價一度暴力衝破118美元/桶,市場從定價降息迅速轉向定價加息。美國5月CPI同比升至4.2%,創三年新高;8月CPI同比回落至3.4%,但核心環比0.3%高於預期的0.2%,正是這”一個小數點”把9月加息概率從約七成推上九成。
9月16日,FOMC全票通過加息25個基點至3.75%–4.00%,點陣圖顯示18名官員中16人認為年內應至少再加息一次。但真正值得逐字研讀的,是會後那場記者會。
二、記者會的五個暗號:真正容易被忽略的細節
暗號一:”通脹是一種選擇”——它埋在問答第十題的結尾,不是開場白。
這是沃什當天最重、卻幾乎沒有登上任何頭條的一句話。回答”加息對窮人有什麼用”的提問時,他在結尾補了一句:”正如我之前所說,通貨膨脹是一種選擇,今天我們為實現它邁出了一步”。注意語法:加息是為”實現通脹”邁出的一步——這顯然是口誤,他想說的是”實現物價穩定”。但真正的重點在前半句:把通脹定義為”選擇”,等於親手收回”油價、關稅、供給衝擊都是外部藉口”的全部退路。信號:這是一種自我綁定式的鷹派承諾——既然通脹是”選擇”,未來任何一次按兵不動,都會被解讀為”選擇了通脹”。這輪收緊很難輕易回頭。
暗號二:”數據點依賴是一種危險的執念”——剛因CPI加息,卻當場拆掉數據癮。
全世界都知道壓垮天平的最後一根稻草是8月核心CPI那0.3%;但面對記者追問,沃什的回答近乎悖論:”我並沒有屏息等待任何特定的數據,無論是今天早上的零售銷售還是上周的CPI……趨勢才重要,數據點依賴是一個危險的關注點“。信號:這不是謙辭,而是溝通體制的宣戰書。廢除前瞻指引之後,美聯儲不能再容忍市場被單月數據牽着劇烈搖擺——”市場將逐漸理解美聯儲如何做出決策”這句話的潛台詞是:往後每一次議息都是現場直播,波動將從”數據日”遷移到”議息日”本身。
暗號三:他被SEP當場拆台——”更及時回到2%”,預測卻推遲到了2029年。
《金融時報》記者當面指出了這個矛盾:沃什的開場白說”今天的政策行動將支持更及時地回到2%目標”,但同日發佈的經濟預測摘要(SEP)中位數顯示,通脹要到2029年才回到2%——比此前又推遲了兩年。沃什的回應堪稱本場最佳危機公關:”解決這個問題的簡單方法是——那些不是我的預測,這些是我18位同事的預測,我試圖盡職盡責地向你們轉述”。信號:連續第二次拒交個人點陣圖,讓他可以同時宣稱”更及時”又不必為”2029年”背書。對市場而言,這意味着點陣圖的錨定功能正在失效——官方文件白紙黑字承認”更高更久”,而主席本人與之保持了距離,未來政策路徑的不確定性被制度性放大。
暗號四:”一句話,不”——他當場拒答中性利率,親手拆掉美聯儲最後的估值錨。
CNBC記者追問:既然”取消了寬鬆”,當前利率相對中性利率(r*)處於什麼位置?這是評估任何央行政策立場的標準問題。沃什的回答只有一句:”一句話,不。……中性利率在學術上有用,對我們今天做出的決策有任何操作意義嗎?不”。信號:這是這場記者會最被低估的一句話。鮑威爾時代,市場至少還有”中性利率”這把尺子來量度政策是松是緊;沃什當着全球媒體的面把尺子折斷了。疊加他反覆強調”我很難將廣泛的金融狀況描述為限制性的”——注意,是加息之後依然很難——潛台詞只有一個:4%的利率遠不是終點,而市場甚至不再擁有判斷”離終點多遠”的參照系。
暗號五:跌600點的不是加息,是他的嘴;而”雙向街道”是說給白宮聽的。
這是當天最精妙、也最少被復盤的市場細節:下午2點加息落地時,納指與標普仍在漲、道指僅跌0.1%——畢竟九成概率早已被充分定價;2點30分沃什開口警告通脹”太高、太久”後,賣壓才真正湧現,道指最終收跌逾600點。被問及特朗普一再呼籲降息時,他說”美聯儲獨立性的一部分是保持自己的路線,獨立是一條雙向的街道,制定貿易政策和財政政策的人也應該留在自己的路線上”——就在前一天,財政部長貝森特剛在國會為”給每個成年人發5,000美元支票”的計劃背書,一項估價1.3萬億美元的財政刺激。信號:在”無指引”新體制下,記者會取代聲明成為資訊含量最高的政策工具;而一邊印支票、一邊加息,財政與貨幣的碰撞已發生在同一個48小時窗口裡。
三、美債:這場加息的”隱形主角”
要理解這次加息,不能只看通脹,還要看債券市場——它才是迫使美聯儲扣動扳機的隱形力量。
走勢上,長端美債在過去幾周經歷了一輪猛烈拋售。會議前一天,10年期美債收益率盤中觸及5.04%,為2007年以來最高;加息當天收於5.01%附近。30年期拍賣疲弱,期限溢價快速重建。從7月底上一次FOMC會議算起,十年期收益率一路上行——沃什當時就注意到,即便美聯儲按兵不動,市場自己也在收緊金融條件,他用一句意味深長的話描述這種現象:市場參與者正在”學着盯球,而不是盯裁判”。
原因上,這是一場多因素共振。沃什在記者會上親自給出了三因拆解:其一,經濟走強——增長預期上修天然抬高實際利率;其二,資本競爭——”所謂超大規模企業正在市場上籌集資金,資本競爭是真實的”,即AI巨頭掀起的數千億美元發債潮在與財政部爭搶同一池資金;其三,地緣政治——油價與供應鏈風險溢價注入長端。值得玩味的是,他唯獨沒有提”財政赤字”和”債務可持續性”——而這恰恰是市場上最流行的解釋。財政部近期的動作也側面印證了壓力:貝森特8月推出被市場稱為”財政版扭轉操作”的國債回購擴容計劃,試圖直接壓低長端收益率,首輪迴購規模卻被認為杯水車薪。
與本文主題的關係在於:加息在很大程度上是被債市”逼”出來的。如果美聯儲在通脹高企、長端收益率狂飆的背景下繼續按兵不動,長端利率就有”失去錨定”的風險——債券衞士將徹底接管定價權。因此這次25個基點既是抗通脹,也是央行向債券市場”宣示定價主權”的防守動作。但它同時製造了一個深刻悖論:央行加息、財政發債發支票,貨幣政策與財政政策在同一時點向相反方向發力,這正是”財政主導”(fiscal dominance)的經典前兆——而歷史上,財政主導往往是法幣信用被稀釋的開始。
四、美國已經陷入滯脹了嗎?
嚴格對照定義,答案是否定的。滯脹的經典畫像是”增長停滯+高失業+高通脹”三者疊加,而美聯儲最新預測顯示2026年實際GDP增長2.3%、失業率穩定在4.1%,經濟活動”以穩健步伐擴張”;加息當天公佈的8月零售銷售環比增長1.2%、遠超預期的0.8%,同樣說明需求引擎尚未熄火。沃什本人的判斷同樣直白:”我不認為我們需要損害勞動力市場來實現我們的目標”,且物價穩定與充分就業”在中期內並不相互交叉”——這是對沃爾克式”製造衰退換通脹”劇本的公開拒絕,也暗示本輪是淺周期而非深緊縮。
真正值得警惕的細節藏在官方預測裡:SEP中位數顯示,PCE通脹要到2029年才回到2%——”更高更久”已被白紙黑字寫進官方文件。與1970年代相比,當前經濟的石油依賴度大幅下降、工資指數化機制遠不如當年剛性,本輪更可能演化成”温和但持久的結構性壓力”,而非失控式滯脹。真正的風險清單在於:油價二次衝擊——會議當天WTI雖回落3.7%,仍守在102美元上方,霍爾木茲海峽單日貨船通航量一度僅為常態均值的約三分之一;工資—物價螺旋被點燃;以及高通脹與高財政赤字共振導致政策徹底滑入”財政主導”。
五、加息真的有用嗎?
必須承認:加息不能讓霍爾木茲海峽恢復通航,也壓不低油井的開採成本。對供給型通脹,利率是”不對症的藥”。沃什本人在記者會第一個問題就被《紐約時報》記者當面點破這一點——”加息25個基點並不會重新打開霍爾木茲海峽”;他給出的標準答案是:”我們不能影響任何個別價格,無論是油價,還是雜貨店裡的食品,但我們可以做並將做的是確保相對價格的任何變化不會擴大,不會對經濟產生二級和三級影響“。
歷史上央行有三條路徑:1970年代伯恩斯式的”投降式寬鬆”,導致預期失錨、十年滯脹;沃爾克式”硬着陸”,以20%利率和深度衰退強殺通脹;以及2022–2023年依託信譽安全墊的快速加息。1990年海灣戰爭與2003年伊拉克戰爭期間,美聯儲選擇”視而不見”也平穩度過——區別就在於通脹預期是否錨定。由此看,本次加息的真實功能有四層:防止能源漲價向廣泛物價擴散的第二輪效應;重建”連續五年多未達標”後的政策信譽;為動蕩的長債市場提供名義錨;以及用12比0的一致投票完成成本最低的預期管理。摩根士丹利提醒,美聯儲上一次真正的”一次性加息”還是1997年3月;滙豐則指出,1997、2016年這類温和正常化周期中,市場通常在首次加息後三到六個月內修復。
六、加密市場:利空出清,與”越來越難線性掛鈎”的價格
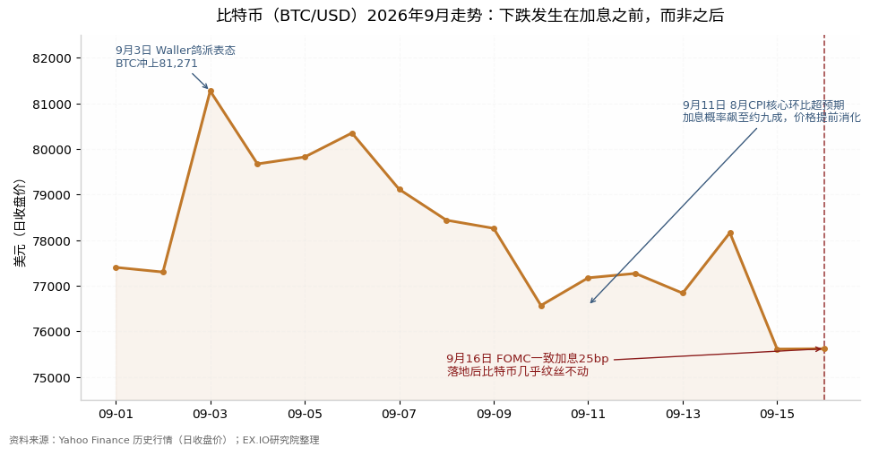
圖:比特幣(BTC/USD)2026年9月走勢——下跌發生在加息之前,而非之後。資料來源:Yahoo Finance歷史行情,EX.IO研究院整理。
這次加息最反直覺的現象,是比特幣幾乎沒跌。加息落地後的24小時裡,比特幣在75,800美元附近窄幅波動,漲跌幅不足1%——對一項”三年來首次加息”級別的宏觀事件而言,這個反應堪稱平靜。拉長到整個9月看則一目了然:比特幣的下跌發生在加息之前——9月3日沃勒鴿派表態時衝上81,271美元,隨後兩周伴隨加息概率從三成一路升至九成,價格逐級回落至75,600美元附近;等到9月16日靴子真正落地,賣盤早已提前出清。利空出清之後,剩下的只有平靜。
這背後是一個更深層的結構性變化:主流幣種的價格,越來越難與單一宏觀事件線性掛鈎。三個證據。其一,預期定價機制高度前置——利率期貨、點陣圖、官員講話構成了層層遞進的資訊鏈,等事件落地時,邊際資訊增量趨近於零;本次加息概率會前就高達約九成,價格早已完成調整。其二,邊際買家結構變了——9月初的三個交易日裡,美國比特幣現貨ETF錄得逾10億美元淨流入,貝萊德IBIT單日流入約4.54億美元;ETF與機構配置盤構成”自動承接層”,其資金流取決於配置邏輯而非單次議息,天然平抑了事件衝擊。其三,利空來源多元化——就在加息前一天,參議院對加密行業關鍵立法《Clarity Act》的終止辯論投票未能推進,行業層面的利空與宏觀層面的利空相互疊加又相互對衝,價格對任何單一變量的敏感度都被稀釋。
中期看,真正決定加密市場坐標的不是單次加息,而是三條政策主線。第一,前瞻指引退場+”數據癮戒斷”,意味着波動率中樞制度性抬升,且波動將集中爆發於沃什開口的時刻——對高波動資產既是壓制,也創造交易機會。第二,”財政刺激+貨幣收緊”的碰撞組合正在侵蝕美元信用:1.3萬億美元支票計劃若落地,等於在加息周期裡火上澆油;而財政主導的每一次深化,都在強化比特幣”非法幣、硬通脹對衝”的長期敍事。第三,沃什連續第二次拒絕提交個人點陣圖預測,五大工作組年底交卷的資產負債表與溝通機制審查,才是流動性的下一個真正枴點——其影響將遠超一兩次25基點的調整。
結語
這次加息,25個基點是最不重要的部分。真正重要的是沃什用一場記者會完成的四件事:把通脹定義為”一種選擇”、親手封死退路;把市場的”數據點依賴”定性為”危險的執念”,把波動率從數據日遷移到議息日;用一句”一句話,不”折斷中性利率這把估值尺;以及用”雙向街道”對白宮劃下紅線。而市場用自身的平靜給出了回應:當壞消息被充分定價,加息本身就不再是風險。對加密投資者而言,與其盯着單次加息,不如盯住三個真正的變量:霍爾木茲的油輪通航量、10年期美債能否守住5%、以及年底美聯儲資產負債表改革的方向。利率決定加密的估值折價,而美元信用決定加密的長期敍事——前者正在收緊,後者正在鬆動。
參考資料
- 美聯儲主席沃什9月16日議息會後記者會講話全文(富途資訊)
- Fed Chair Warsh Warns About Inflation After U.S. Central Bank Raises Interest Rates(Investopedia)
- Fed rate decision live: Kevin Warsh-led FOMC hikes 25 bps(NDTV Profit)
- Wall Street bets on a rate hike, but the Fed decision could be a close call(Yahoo Finance)
- Federal Reserve meeting live updates(Yahoo Finance)
- Will the Fed Raise Rates on September 16?(Yahoo Finance Crypto)
- NIFD季報:美國經濟「滯脹」凸顯(同花順財經轉載)
- 美聯儲重啓加息預期下的市場定價(雪球)
- US FOMC holds policy rate under new chair(Informist)
- Fed Rate Hike Crypto September 2026(W3W)
- FOMC點陣圖與加息決議報道(財聯社)
- Bitcoin Holds Below $80K as ETF Demand Rebounds(Coincall)
- 長期美債收益率逼近5%與財政部回購計劃(FX168/金融界)
- 沃什的美聯儲與「低利率時代終結」討論(財新周刊)
- 財政版「扭轉操作」評析(財新專欄)
- 城堡證券警告財政部壓利率屬「金融抑制」(財聯社)
- 科技巨頭髮債潮與AI資本開支(財富中文網)
- Crude oil prices: US-Iran strikes and Strait of Hormuz risks(Angel One)
- Oil prices today September 3, 2026: Brent, Iran, Hormuz(InvestOzora)
- 1970年代滯脹與當下之比較(同花順財經)
- 央行應對供給衝擊的三條歷史路徑(匯通網)
- Warsh puts his stamp on the Fed at first meeting(Forbes)
- June FOMC: Kevin Warsh’s first meeting(Ainvest)
- Kevin Warsh傑克遜霍爾講話(美聯儲官網)
- Kevin Warsh Fed forward guidance overhaul(Discovery Alert)
- Fed meeting September 2026: Kevin Warsh rate decision(CNBC-TV18)
免責聲明
本文僅供一般資訊參考,不構成任何投資建議、要約或招攬。虛擬資產價格高度波動,投資者可能損失全部本金。文中數據截至2026年9月17日,均來自公開資料,EX.IO研究院不保證其完整性與時效性。
更多精彩研究文章:https://www.ex.io/insights
了解EX.IO平台:https://www.ex.io/zh-HK
查看我們的產品:https://www.ex.io/rwa-market